
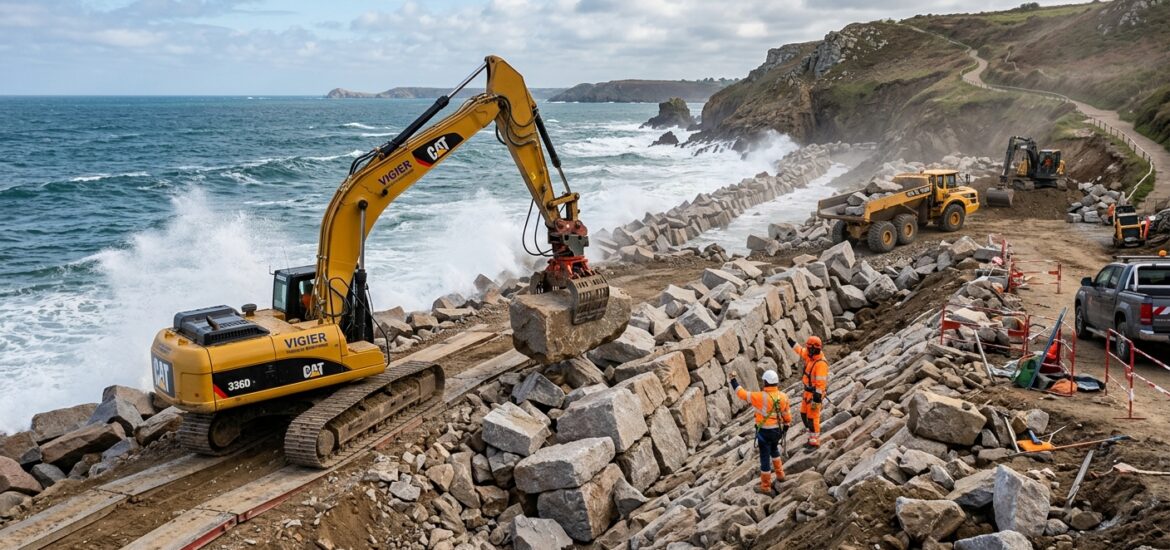
Les travaux d’enrochement permettent de stabiliser un terrain en pente, de retenir la terre et de limiter les risques d’érosion. Ils nécessitent toutefois une étude du sol, des engins adaptés et une mise en œuvre rigoureuse. Une erreur de conception ou un défaut d’exécution peut provoquer un glissement de terrain, un affaissement ou des dommages aux constructions voisines. Pour sécuriser le chantier, les assurances et garanties professionnelles jouent donc un rôle essentiel.
Pourquoi assurer un chantier d’enrochement ?
L’enrochement repose sur l’empilement de blocs de pierre destinés à soutenir un terrain ou à protéger une zone exposée. La stabilité de l’ouvrage dépend notamment de la nature du sol, du drainage, du dimensionnement et du positionnement des roches.
Malgré les précautions prises, plusieurs incidents peuvent survenir pendant ou après les travaux. Une assurance adaptée permet de couvrir certains dommages et de limiter les conséquences financières d’un sinistre.
Les principaux risques concernent :
- Les dommages matériels : détérioration d’une clôture, d’une canalisation ou d’un bâtiment voisin.
- Les accidents de chantier : blessures impliquant un salarié, un visiteur ou un tiers.
- Les défauts de construction : instabilité de l’ouvrage, mauvais drainage ou déplacement des blocs.
- Les désordres après livraison : fissures, affaissements ou dégradations compromettant la solidité de l’aménagement.
Les garanties applicables dépendent du contrat souscrit, de la nature des travaux et des responsabilités engagées. Le maître d’ouvrage doit donc vérifier les protections prévues avant le démarrage du chantier.
Les assurances indispensables pour un professionnel de l’enrochement
Plusieurs contrats peuvent intervenir selon les risques et les missions confiées à l’entreprise.
La responsabilité civile professionnelle
La responsabilité civile professionnelle couvre, selon les clauses du contrat, certains dommages causés à des tiers dans le cadre de l’activité. Elle peut notamment intervenir lorsqu’un engin endommage une propriété voisine ou qu’une intervention détériore un équipement existant.
Il convient de vérifier les exclusions, les plafonds d’indemnisation et les activités effectivement déclarées à l’assureur.
L’assurance décennale
En France, la garantie décennale concerne les constructeurs dont la responsabilité peut être engagée pour des dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination. Elle s’applique pendant dix ans à compter de la réception, lorsque les conditions légales sont réunies.
Pour un chantier d’enrochement, son application dépend notamment de la nature de l’ouvrage et de son lien avec une opération de construction. Tous les aménagements paysagers ne relèvent donc pas automatiquement de cette garantie. L’entreprise doit confirmer auprès de son assureur que les travaux réalisés entrent bien dans son champ de couverture.
L’assurance des engins et du chantier
Les engins de terrassement, les camions et les équipements utilisés peuvent nécessiter des assurances spécifiques. Une couverture adaptée protège le matériel contre certains sinistres, selon les garanties souscrites. Une assurance de chantier peut également être envisagée pour les opérations présentant des risques particuliers.
Tableau récapitulatif des assurances et garanties
| Assurance ou garantie | Protection recherchée | Point de vigilance |
|---|---|---|
| Responsabilité civile professionnelle | Dommages causés aux tiers | Vérifier les exclusions |
| Garantie décennale | Désordres graves relevant de la responsabilité décennale | Confirmer l’éligibilité de l’ouvrage |
| Assurance des engins | Dommages subis par le matériel | Contrôler les usages couverts |
| Assurance dommages-ouvrage | Préfinancement de certains dommages de nature décennale | Vérifier les conditions légales d’application |
Comment vérifier les garanties avant les travaux ?
Avant de signer un devis, le client doit s’assurer que l’entreprise dispose des assurances correspondant à son activité et au chantier prévu.
Voici les vérifications essentielles :
- Demander une attestation d’assurance en cours de validité.
- Contrôler les activités professionnelles mentionnées sur l’attestation.
- Vérifier les dates de validité, les plafonds et les éventuelles exclusions.
- Faire préciser les responsabilités de chaque intervenant.
- Conserver le devis, les plans, les études de sol et les documents de réception.
Une étude géotechnique et un système de drainage adapté contribuent également à réduire les risques techniques. L’assurance ne remplace jamais une conception rigoureuse ni une exécution conforme aux règles de l’art.
Sécuriser son projet d’enrochement sur le long terme
Les assurances et garanties professionnelles protègent les différents acteurs contre certaines conséquences financières des sinistres. Leur efficacité dépend toutefois de leur adéquation avec les travaux réalisés et des conditions prévues au contrat.
Avant de lancer un chantier, prenez le temps de vérifier les attestations, de clarifier les garanties et de choisir une entreprise qualifiée. Pour bénéficier d’un accompagnement adapté et sécuriser votre aménagement, faites appel à un professionnel de l’enrochement capable de justifier ses compétences et ses assurances.


